Domain geberzylinder.de kaufen?
Wir ziehen mit dem Projekt
geberzylinder.de um.
Sind Sie am Kauf der Domain
geberzylinder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geberzylinder.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und Pneumatik, Fachbücher von Holger WatterDas Fachbuch "Hydraulik und Pneumatik" bietet eine umfassende Einführung in die Grundlagen hydraulischer und pneumatischer Systeme. Es richtet sich an Studierende und Fachkräfte, die ein vertieftes Verständnis für die Funktionsweise und Konstruktion dieser Systeme erlangen möchten. Der Inhalt ist praxisnah gestaltet und behandelt zentrale Konstruktionselemente sowie deren Regelung. Zunächst werden die Grundlagen der Fluidmechanik und der Stofflehre von Hydraulikflüssigkeiten vermittelt. Zahlreiche Berechnungs- und Übungsbeispiele mit Lösungen fördern das Verständnis der komplexen Zusammenhänge. Zudem werden Simulationstechniken und praxisnahe Beispiele vorgestellt, die die Beurteilung von Ergebnissen erleichtern. Die aktuelle Auflage enthält wichtige Ergänzungen, darunter neue Kapitel zur Kavitation und zum hydraulischen Abgleich, die den Leser*innen helfen, sich mit den neuesten Entwicklungen in diesem Bereich vertraut zu machen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
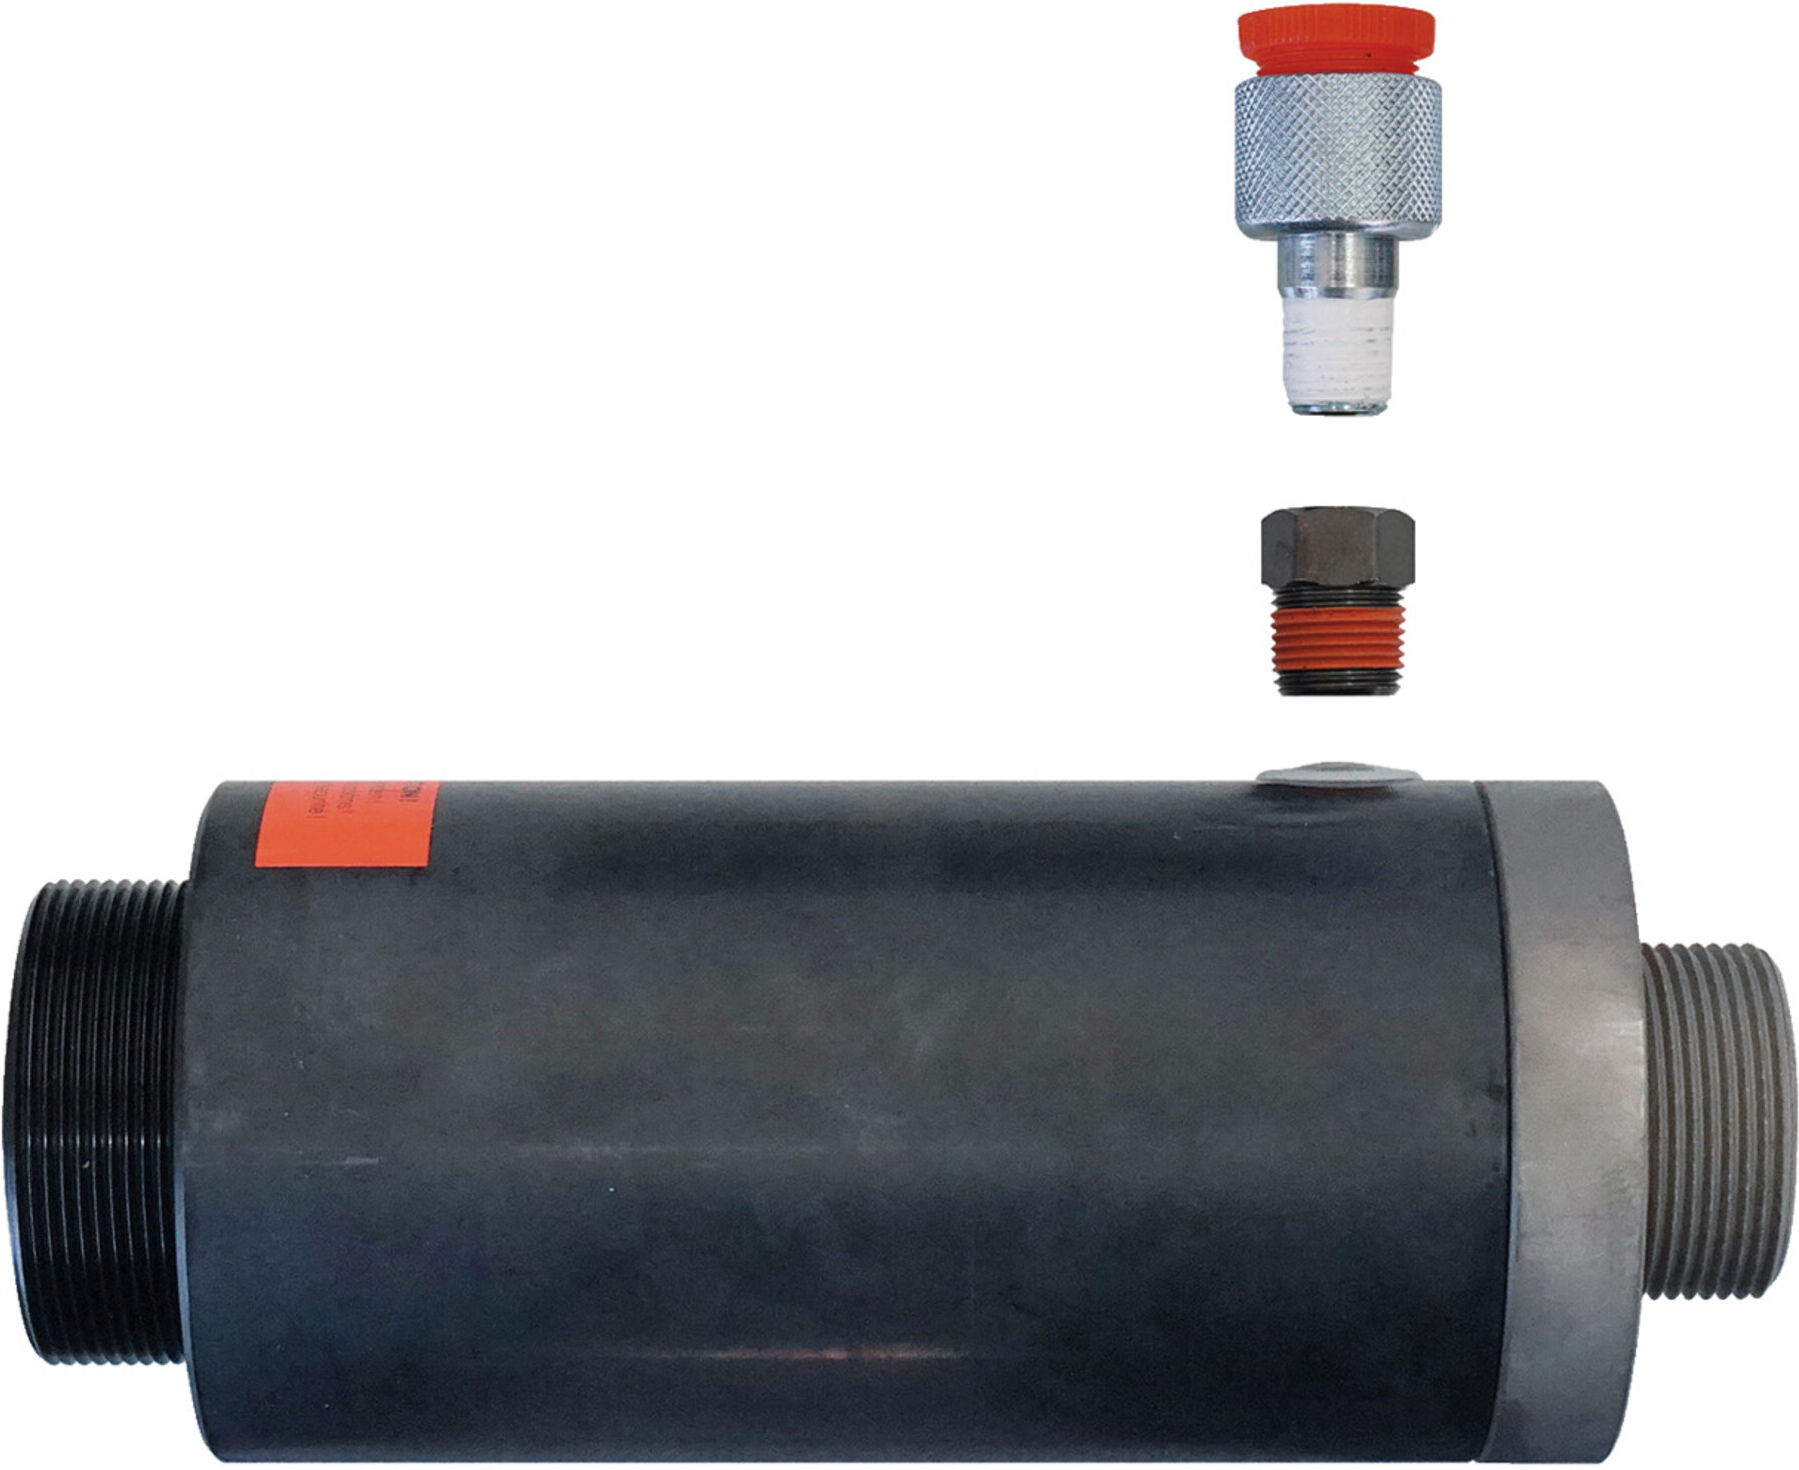
Gedore Hydraulik-Zylinder 17t (1751441)Einleitung Der Gedore Hydraulik-Zylinder mit 17 Tonnen Tragkraft ist ein robustes Werkzeug für hydraulische Hebe- und Pressarbeiten. Eigenschaften • Besondere Konstruktion als Hohlkolben-Zylinder \n• Geeignet zum Ziehen und Drücken durch verschiedene Spindeln \n• Kompatibel mit GEDORE Automotive Werkzeugen \n• Einsatz für Aus- und Einbau von Gelenkwellen, Radnaben, Radlagern, Silentlagern und Traggelenken Anwendung • Einsatz in Werkstätten und auf Baustellen \n• Heben und Bewegen schwerer Lasten \n• Geeignet für industrielle Anwendungen \n• Verwendung bei Reparatur- und Montagearbeiten Lieferumfang • 1 x Hydraulik-Zylinder (1751441)582,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gedore Automotive 1751441 Hydraulik-ZylinderAuf Grund seiner besonderen Konstruktion als Hohlkolben-Zylinder und in Verbindung mit den verschiedenen Spindeln, ist der Hydraulik-Zylinder KL-0040-2500 zum Ziehen und Drücken geeignet., In Verbindung mit den verschiedenen GEDORE Automotive Werkzeugen kann der Hydraulik-Zylinder zum Aus- und Einbau von Gelenkwellen, Radnaben, Radlagern, Silentlagern und Traggelenken eingesetzt werden.605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und Pneumatik, Fachbücher von Holger WatterDas Fachbuch "Hydraulik und Pneumatik" bietet eine umfassende Einführung in die Grundlagen hydraulischer und pneumatischer Systeme. Es richtet sich an Studierende und Fachkräfte, die ein vertieftes Verständnis für die Funktionsweise und Konstruktion dieser Systeme erlangen möchten. Der Inhalt ist praxisnah gestaltet und behandelt zentrale Konstruktionselemente sowie deren Regelung. Zunächst werden die Grundlagen der Fluidmechanik und der Stofflehre von Hydraulikflüssigkeiten vermittelt. Zahlreiche Berechnungs- und Übungsbeispiele mit Lösungen fördern das Verständnis der komplexen Zusammenhänge. Zudem werden Simulationstechniken und praxisnahe Beispiele vorgestellt, die die Beurteilung von Ergebnissen erleichtern. Die aktuelle Auflage enthält wichtige Ergänzungen, darunter neue Kapitel zur Kavitation und zum hydraulischen Abgleich, die den Leser*innen helfen, sich mit den neuesten Entwicklungen in diesem Bereich vertraut zu machen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Gedore Hydraulik-Zylinder 17t (1751441)Einleitung Der Gedore Hydraulik-Zylinder mit 17 Tonnen Tragkraft ist ein robustes Werkzeug für hydraulische Hebe- und Pressarbeiten. Eigenschaften • Besondere Konstruktion als Hohlkolben-Zylinder \n• Geeignet zum Ziehen und Drücken durch verschiedene Spindeln \n• Kompatibel mit GEDORE Automotive Werkzeugen \n• Einsatz für Aus- und Einbau von Gelenkwellen, Radnaben, Radlagern, Silentlagern und Traggelenken Anwendung • Einsatz in Werkstätten und auf Baustellen \n• Heben und Bewegen schwerer Lasten \n• Geeignet für industrielle Anwendungen \n• Verwendung bei Reparatur- und Montagearbeiten Lieferumfang • 1 x Hydraulik-Zylinder (1751441)582,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gedore Automotive 1751441 Hydraulik-ZylinderAuf Grund seiner besonderen Konstruktion als Hohlkolben-Zylinder und in Verbindung mit den verschiedenen Spindeln, ist der Hydraulik-Zylinder KL-0040-2500 zum Ziehen und Drücken geeignet., In Verbindung mit den verschiedenen GEDORE Automotive Werkzeugen kann der Hydraulik-Zylinder zum Aus- und Einbau von Gelenkwellen, Radnaben, Radlagern, Silentlagern und Traggelenken eingesetzt werden.605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gedore Automotive 2016893 Hydraulik-ZylinderAuf Grund seiner besonderen Konstruktion als Hohlkolben-Zylinder und in Verbindung mit den verschiedenen Spindeln, ist der Hydraulik-Zylinder KL-0040-2800 zum Ziehen und Drücken geeignet., In Verbindung mit den verschiedenen GEDORE Automotive Werkzeugen kann der Hydraulik-Zylinder zum Aus- und Einbau von Gelenkwellen, Radnaben, Radlagern, Silentlagern und Traggelenken eingesetzt werden.775,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.